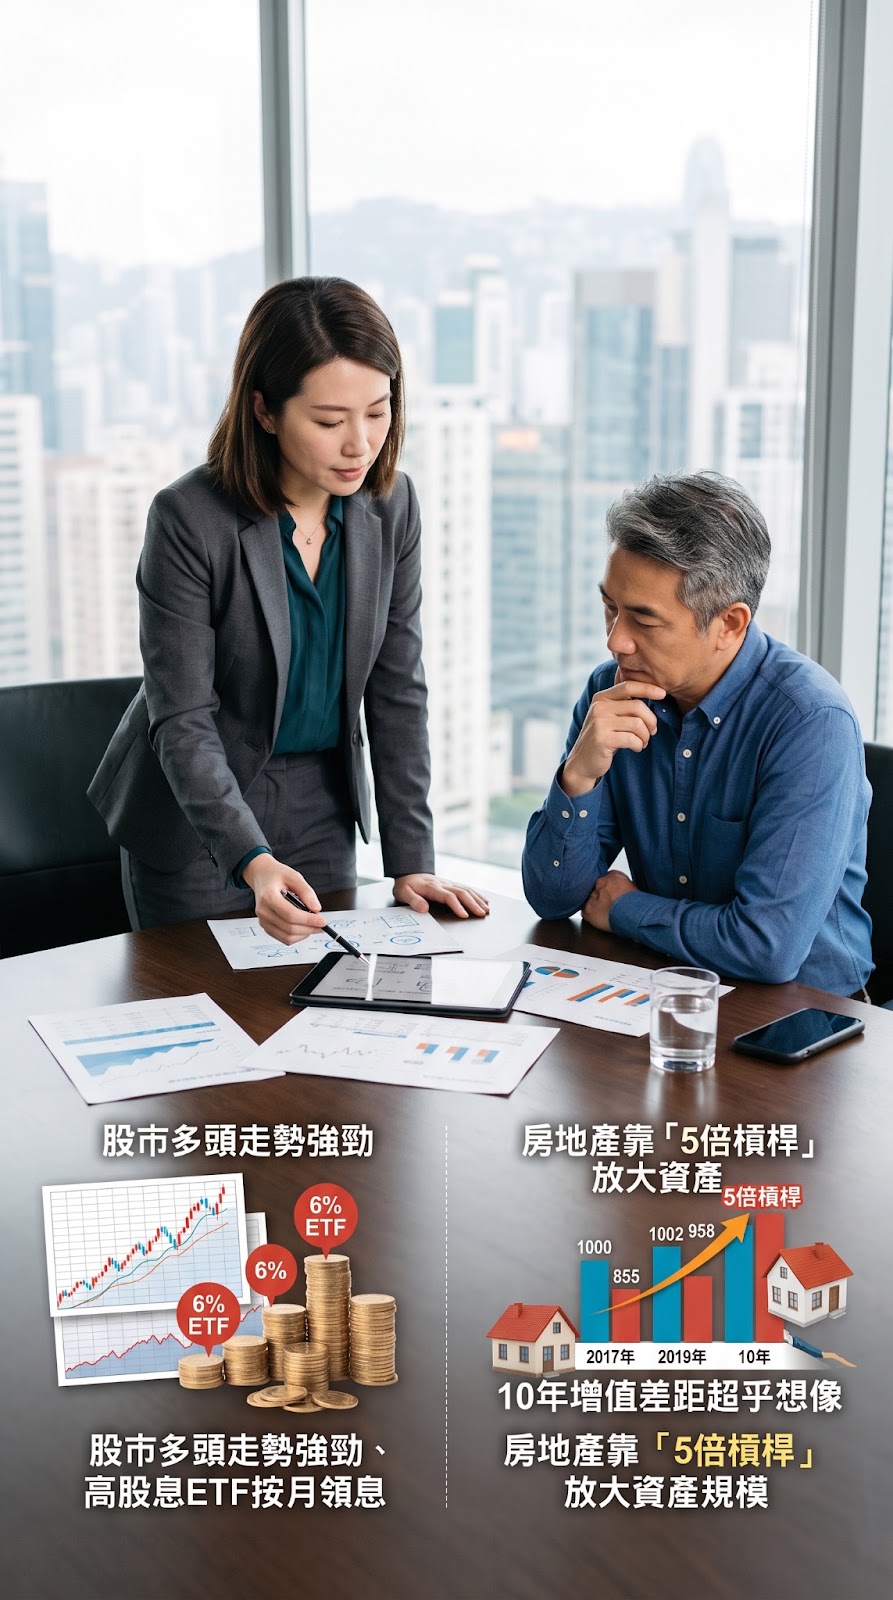
股市多頭走勢強勁,動動手指買高股息ETF按月領息,真的比買房收租更划算嗎?財經專家指出,追求「輕鬆無腦」很合理,但若純論長期資產增長,關鍵往往不在殖利率高低,而在於你是否懂得讓「槓桿」替你打工。
📌 200萬本金的資產放大術
專家以200萬元本金試算,若全數投入年化殖利率約6%的高股息ETF,10年複利下來本利和約落在400萬元,實質上僅有200萬資金在市場滾動。但若將200萬作為自備款,向銀行貸款800萬買進總價1000萬元的房產,以長期年均增值4%保守估算,10年後房產總值可達約1480萬元,單純資本增值就達480萬元,且該試算尚未計入期間的租金收益。
🔎 房產高回報背後的真實代價
不過,房地產絕非無腦買進的保證獲利工具。專家提醒,台灣住宅租金投報率通常以2%為市場基準,低於此標準便需審慎評估。此外,房東還得承擔房屋修繕、空租、欠租、稅費支出以及資產變現期長等流動性代價,若選錯物件,損失可能比買股票更沉重。
💡 成熟投資人不做二選一
面對市場選擇,聰明的資產配置並非「買股或買房」的單選題。本金較小、怕繁瑣管理的族群,高股息ETF確實是極佳的累積工具;而具備現金流管理與選屋能力的投資人,則能善用房貸槓桿建立資產護城河。股票負責衝刺推進,房產負責抗跌防守,兩者相輔相成才是長期穩健的致富途徑。
留言
張貼留言