發表文章

目前顯示的是有「#資產配置」標籤的文章

購屋信心衝上18個月新高,房市會回溫嗎?
圖片
📌 事件重點 中央大學台灣經濟發展研究中心發布最新消費者信心指數,其中「購買房地產時機」指標較上月增加8.81點,創近18個月新高。根據報導,這項指標雖然明顯回升,但仍低於100,還在偏悲觀區間。 報導指出,市場回暖與央行近期政策有關,包括放寬部分信用管制,以及利率連10次按兵不動。台灣房屋集團首席副總裁周鶴鳴認為,這讓購屋族與業者的資金壓力稍微緩解,也帶動房市信心回升。 🔎 影響在哪裡 從已知資訊來看,這波變化比較像是「信心修復」,不是房市突然轉熱。因為信用管制並未全面退場,整體金融環境也還稱不上寬鬆,所以即使交易量回溫,節奏可能仍偏溫和。 周鶴鳴也提到,台股高檔盤整後,已有部分民眾獲利了結,轉進房市。這是業者觀察,不代表整體市場已大量出現資金搬家,但確實反映出一種趨勢:部分資金開始把房地產視為資產配置與抗通膨選項。 🏠 哪些產品可能受注意 如果依照業者說法,接下來較受關注的,可能是總價沒有踩到限貸門檻的中坪數換屋產品。背後原因在於,部分家庭有升級居住品質的需求,在貸款條件略為改善後,換屋意願可能提高。 另一類是收益型產品,例如店面、商辦、租賃套房。這類標的通常較受高資產族群青睞,但是否真的形成明顯買氣,後續還要看利率、租金報酬與整體景氣變化。 💡 接下來看什麼 現階段可先觀察兩件事:一是房市交易量能否持續回溫,二是政策鬆綁是否擴大。若只有信心數字回升、實際成交沒有跟上,市場仍可能停留在盤整。 簡單說,現在看到的是房市氣氛變得沒那麼冷,但離全面轉強還有一段距離。對自住族來說,與其急著追價,不如多看、多比較,確認自己的貸款能力與生活需求。
台股衝高買0056就好?專家算給你看:同樣200萬,房地產靠這招拉開差距

圖片
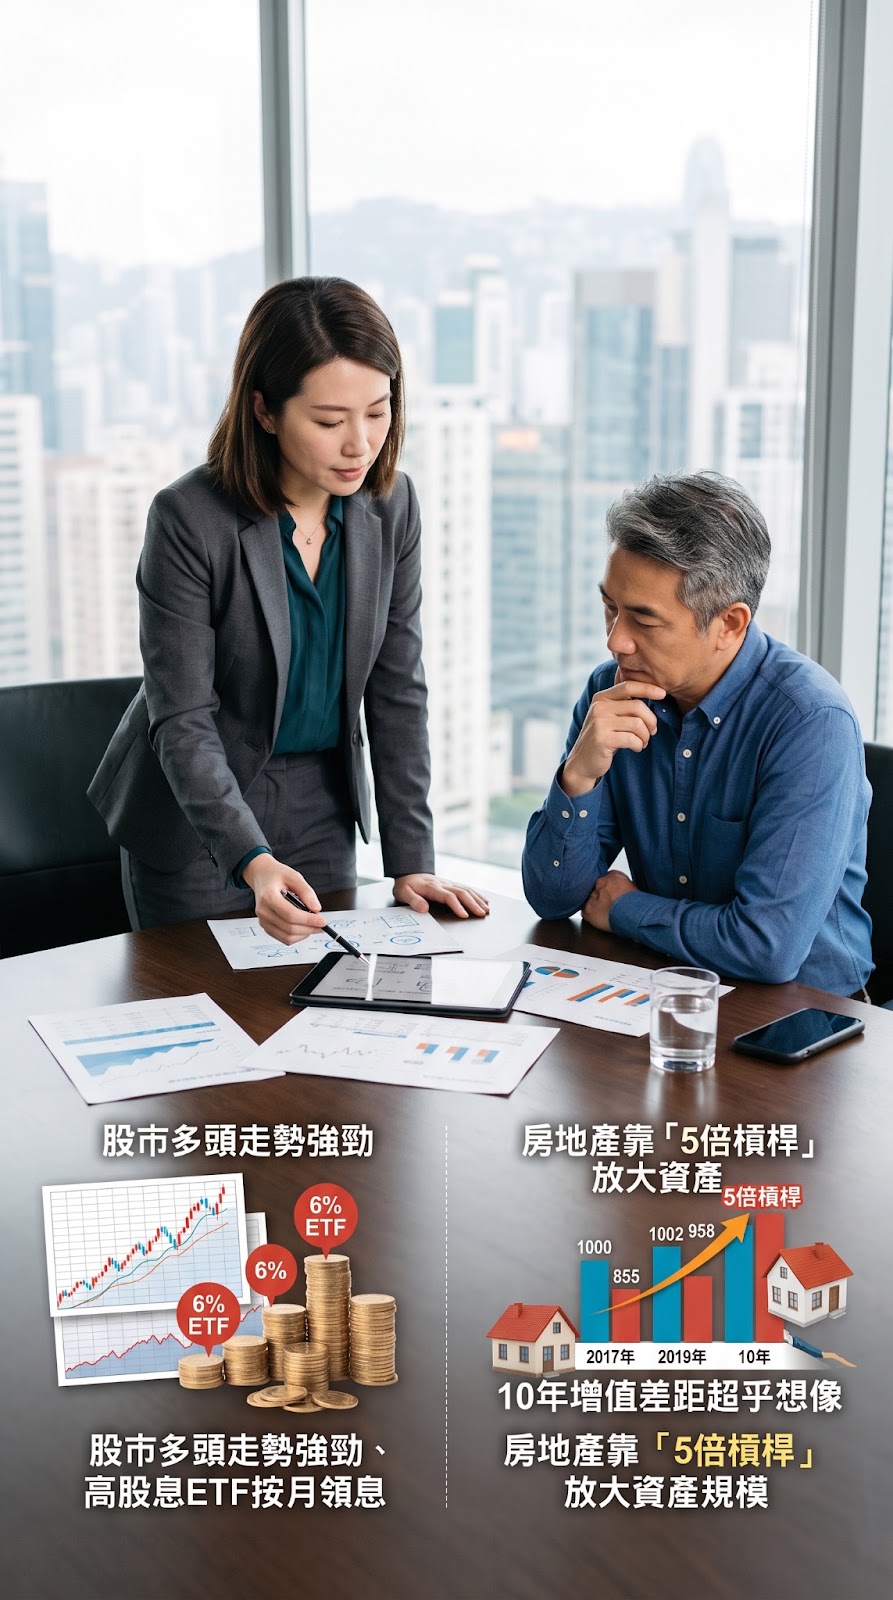
股市多頭走勢強勁,動動手指買高股息ETF按月領息,真的比買房收租更划算嗎?財經專家指出,追求「輕鬆無腦」很合理,但若純論長期資產增長,關鍵往往不在殖利率高低,而在於你是否懂得讓「槓桿」替你打工。 📌 200萬本金的資產放大術 專家以200萬元本金試算,若全數投入年化殖利率約6%的高股息ETF,10年複利下來本利和約落在400萬元,實質上僅有200萬資金在市場滾動。但若將200萬作為自備款,向銀行貸款800萬買進總價1000萬元的房產,以長期年均增值4%保守估算,10年後房產總值可達約1480萬元,單純資本增值就達480萬元,且該試算尚未計入期間的租金收益。 🔎 房產高回報背後的真實代價 不過,房地產絕非無腦買進的保證獲利工具。專家提醒,台灣住宅租金投報率通常以2%為市場基準,低於此標準便需審慎評估。此外,房東還得承擔房屋修繕、空租、欠租、稅費支出以及資產變現期長等流動性代價,若選錯物件,損失可能比買股票更沉重。 💡 成熟投資人不做二選一 面對市場選擇,聰明的資產配置並非「買股或買房」的單選題。本金較小、怕繁瑣管理的族群,高股息ETF確實是極佳的累積工具;而具備現金流管理與選屋能力的投資人,則能善用房貸槓桿建立資產護城河。股票負責衝刺推進,房產負責抗跌防守,兩者相輔相成才是長期穩健的致富途徑。

銀行放款利率創17年新高!AI搶資、股市與房市吸金,傳產面臨資金排擠

圖片
📌 銀行資金吃緊:放款利率攀上17年高點 近期許多企業財務主管頻繁接獲銀行的「致歉」通知,甚至被提醒額度需提早動撥,否則半年後恐無資金可借。根據央行數據,加權平均放款利率已攀升至2.51%的高檔水準,全體銀行台幣存放比更逼近九成大關,單月存放款缺口突破7,000億元,顯示市場融通資金水位已大幅緊縮。 🔎 三大資金去向:AI備料、熱錢湧入台股與房市 市場資金之所以高度緊繃,主要受三大因素牽動。首先是AI浪潮帶動供應鏈擴張,科技大廠為搶單備料大舉拉高短期借款,緯創、廣達等代工巨頭借貸規模半年內暴增數百億至千億元;其次,台股熱潮吸引散戶與法人投入,證券劃撥與融資餘額屢創新高;再加上房貸與建築融資需求居高不下,進一步鎖住銀行大量可貸資金。 💡 資金排擠效應浮現:傳產中小企業首當其衝 在資金轉為「賣方市場」後,銀行的議價能力大幅提升,資源也迅速向大型科技業集中。相較之下,紡織、塑化與各類機械零組件等傳統產業,面臨審核拉長、額度受限的窘境。部分傳產業者已著手縮短貨款回收期或提前還款自救,坦言在資金緊俏的環境下,中小企業僅能全力求生。