發表文章

目前顯示的是有「#房貸」標籤的文章

央行放寬第二戶房貸成數 專家點出盲點:銀行放款意願才是關鍵
圖片
📌 政策門檻放寬 排撥卡關問題仍在 央行日前鬆綁房市信用管制措施,將第二戶房貸成數上限從六成提高到七成,看似為換屋族群帶來資金彈性。然而,市場第一線的貸款排撥潮並未因此緩解,部分購屋案件甚至仍需排隊等待兩個月以上才能撥款。 城市重劃趨勢中心執行長柯昇沛指出,提高貸款成數確實能減輕自備款壓力,但最終能否順利取得資金,關鍵仍在於銀行的放款額度、借款人自身條件、擔保品鑑價,以及金融機構內部的資金配置。 🔎 利潤效益考量 銀行承作意願偏保守 目前金融機構在資金運用上更傾向其他放款管道。企業融資與各類放款利率動輒達 4% 至 6%,相較之下,一般住宅房貸利率多落在 3% 上下,對銀行而言資金效益相對有限。因此,即使央行法規放寬,銀行也未必有高度意願擴大承作房貸。 壽險機構同樣面臨新台幣資金吃緊的窘境。近年壽險商品以美元保單為大宗,加上台股熱絡帶動部分保戶解約轉投資,形成「收美元、付台幣」的落差。在台幣部位有限下,壽險公司面對房貸與保單借款只能拉長審核與排撥期,無法完全承接自銀行溢出的申貸需求。 💡 房市進入額度競爭 產品規劃面臨轉型 柯昇沛表示,購屋族目前面臨兩道關卡:第一道是央行的貸款成數規定,第二道則是金融機構的核貸意願與排撥速度。過去買方主要比較各家銀行的房貸利率,如今市場已轉變為「誰能取得額度、何時能撥款」的資金競爭。 在此趨勢下,未來房市將更趨向首購與自住市場分流。建商推案策略也將由過去追求高單價,轉向控制總價與坪數,並優先選擇地段成熟、銀行鑑價穩定的區域,以確保買方具備足夠的融資能力完成交易。
購屋信心衝上18個月新高,房市會回溫嗎?

圖片
📌 事件重點 中央大學台灣經濟發展研究中心發布最新消費者信心指數,其中「購買房地產時機」指標較上月增加8.81點,創近18個月新高。根據報導,這項指標雖然明顯回升,但仍低於100,還在偏悲觀區間。 報導指出,市場回暖與央行近期政策有關,包括放寬部分信用管制,以及利率連10次按兵不動。台灣房屋集團首席副總裁周鶴鳴認為,這讓購屋族與業者的資金壓力稍微緩解,也帶動房市信心回升。 🔎 影響在哪裡 從已知資訊來看,這波變化比較像是「信心修復」,不是房市突然轉熱。因為信用管制並未全面退場,整體金融環境也還稱不上寬鬆,所以即使交易量回溫,節奏可能仍偏溫和。 周鶴鳴也提到,台股高檔盤整後,已有部分民眾獲利了結,轉進房市。這是業者觀察,不代表整體市場已大量出現資金搬家,但確實反映出一種趨勢:部分資金開始把房地產視為資產配置與抗通膨選項。 🏠 哪些產品可能受注意 如果依照業者說法,接下來較受關注的,可能是總價沒有踩到限貸門檻的中坪數換屋產品。背後原因在於,部分家庭有升級居住品質的需求,在貸款條件略為改善後,換屋意願可能提高。 另一類是收益型產品,例如店面、商辦、租賃套房。這類標的通常較受高資產族群青睞,但是否真的形成明顯買氣,後續還要看利率、租金報酬與整體景氣變化。 💡 接下來看什麼 現階段可先觀察兩件事:一是房市交易量能否持續回溫,二是政策鬆綁是否擴大。若只有信心數字回升、實際成交沒有跟上,市場仍可能停留在盤整。 簡單說,現在看到的是房市氣氛變得沒那麼冷,但離全面轉強還有一段距離。對自住族來說,與其急著追價,不如多看、多比較,確認自己的貸款能力與生活需求。

房市管制本月鬆綁?從央行會議紀錄看政策風向

圖片
📌 市場期待與政策現實的落差 中央銀行即將召開第3季理監事聯席會議。隨著近期房市氛圍轉變,部分房產業者與市場人士高度期待,央行能在此次會議中適度放寬管制,例如調高第二戶房貸成數上限。 🔎 鷹派基調未變,鬆綁仍存變數 不過,從央行公布的第2季理監事會議紀錄來看,決策層對於房地產市場管制的態度依然偏向「鷹派」,主要考量仍在於防範信用資源過度流向不動產。在抑制房市過熱與維持金融穩定的前提下,本季政策是否會如外界預期放寬,依然充滿不確定性。

📊五大銀行7月新增房貸衝上691億!央行點出暴增背後兩大推手

圖片
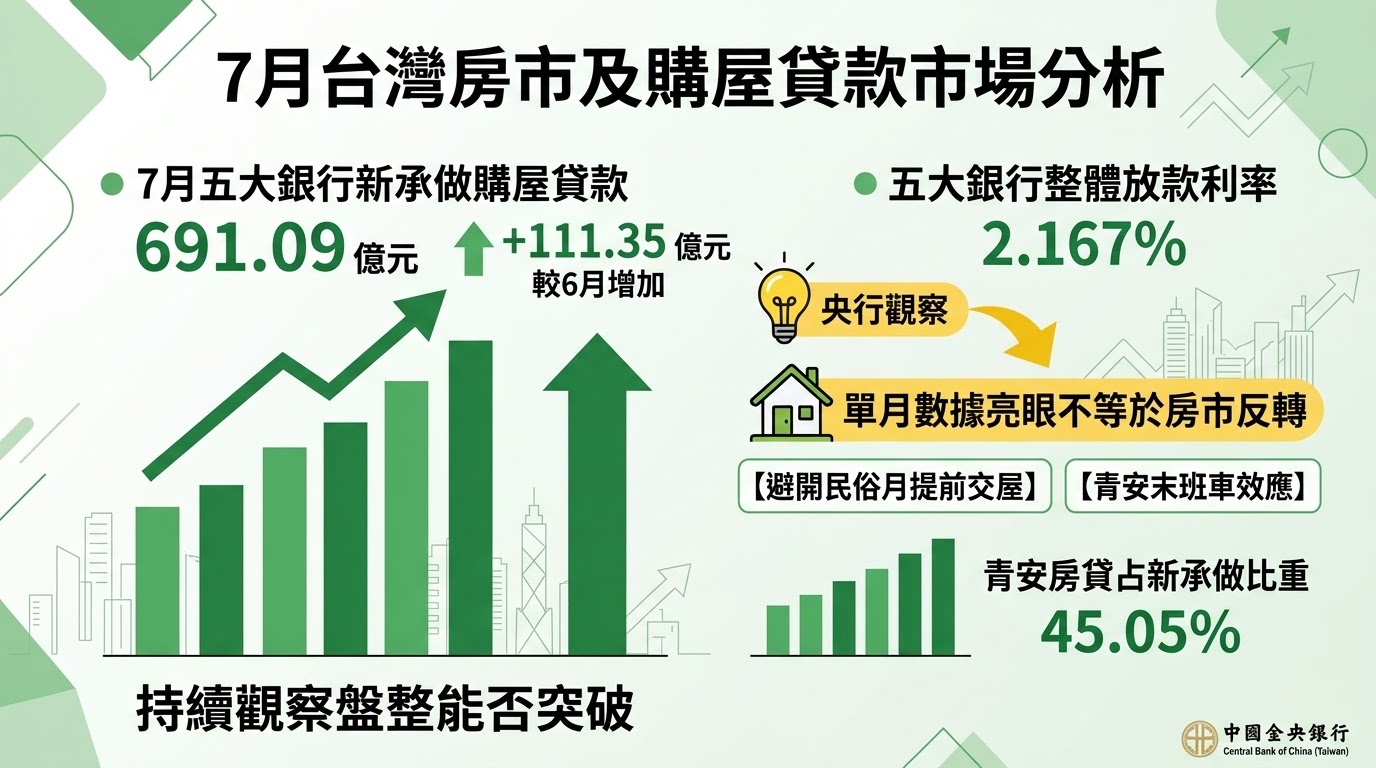
📌 房貸與企業融資同步增溫 央行公布7月五大銀行新承做購屋貸款金額達691.09億元,較6月大增111.35億元,創下去年8月以來新高。同時,受AI產業與傳產建廠擴產、營運周轉等資金需求帶動,五大銀行整體新承做放款加權平均利率微升至2.167%,顯示民間與企業資金動能仍相當強勁。 🔎 單月數據亮眼不等於房市反轉 針對7月房貸金額大增與六都買賣移轉棟數同步成長,央行經研處分析,主要受季節性與政策性雙重因素影響。除了部分民眾為避開8月中旬民俗月而提前完成過戶交屋,青安2.0即將退場引發的「末班車效應」也推升撥款集中於7月,並帶動青安房貸占五大銀行新承做比重升至45.05%,拉低整體房貸平均利率至2.29%。 💡 後續觀察盤整能否突破 央行強調,累計今年前7月六都買賣移轉棟數年增率仍為負0.94%,房市尚未脫離盤整格局,單月交易量衝高不能視為結構性反轉。未來房市景氣動向,仍須觀察民俗月過後及新版青安政策上路後的市場承接力道。