房市管制本月鬆綁?從央行會議紀錄看政策風向 取得連結 Facebook X Pinterest 以電子郵件傳送 其他應用程式 9月 07, 2026 📌 市場期待與政策現實的落差 中央銀行即將召開第3季理監事聯席會議。隨著近期房市氛圍轉變,部分房產業者與市場人士高度期待,央行能在此次會議中適度放寬管制,例如調高第二戶房貸成數上限。 🔎 鷹派基調未變,鬆綁仍存變數 不過,從央行公布的第2季理監事會議紀錄來看,決策層對於房地產市場管制的態度依然偏向「鷹派」,主要考量仍在於防範信用資源過度流向不動產。在抑制房市過熱與維持金融穩定的前提下,本季政策是否會如外界預期放寬,依然充滿不確定性。 閱讀完整內容
買「一般事務所」當住家划算嗎?專家揭潛在罰則與轉手風險 取得連結 Facebook X Pinterest 以電子郵件傳送 其他應用程式 9月 07, 2026 網紅在新莊的豪宅日前遭檢舉登記用途為「一般事務所」,讓這類外觀與住宅無異、每坪房價卻便宜不少的物件再度引發討論。許多購屋族好奇,買一般事務所當住家使用,真的能省下大筆預算嗎? 📌 違規當住家 最高可開罰30萬 住商不動產企研室執行總監徐佳馨指出,一般事務所登記用途為商業、辦公或業務服務,若房屋所在的土地使用分區禁止作住宅使用,私下改裝入住就有違規問題。一旦遭查獲,依法最高可處 30 萬元罰鍰,甚至會被要求限期恢復原狀。 實務上,雖然多數是住戶私下裝修,但經常因鄰損、房客糾紛或私人恩怨而遭檢舉,過去甚至出現過建商豁出去檢舉整個社區的極端案例,購屋人不可不慎。 🔎 轉手流動性差 房市走弱時跌幅更深 雖然新建案的一般事務所每坪可能比純住宅便宜 4 到 6 萬元,但專家直言,未來轉手時很難享有一般住宅的溢價空間。同一社區內兩種產品的行情本就有落差,若社區曾遭檢舉上報,更可能連帶影響下一手買方的貸款成數。 此外,一般自住買方對事務所產權多有疑慮,導致其轉手流通性普遍較差。一旦遇到房市反轉下行,這類產品的價格修正幅度往往比一般住宅更為明顯。 閱讀完整內容
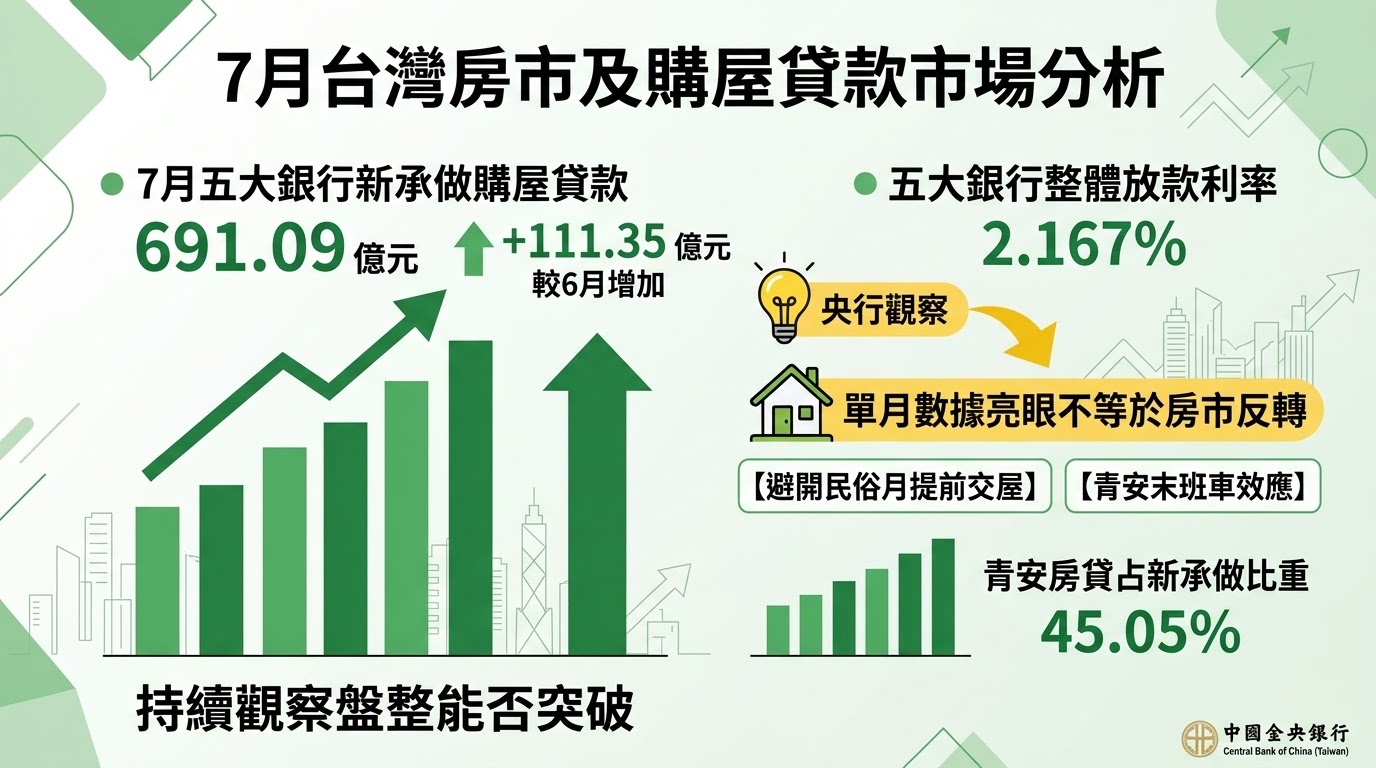
📊五大銀行7月新增房貸衝上691億!央行點出暴增背後兩大推手 取得連結 Facebook X Pinterest 以電子郵件傳送 其他應用程式 8月 22, 2026 📌 房貸與企業融資同步增溫 央行公布7月五大銀行新承做購屋貸款金額達691.09億元,較6月大增111.35億元,創下去年8月以來新高。同時,受AI產業與傳產建廠擴產、營運周轉等資金需求帶動,五大銀行整體新承做放款加權平均利率微升至2.167%,顯示民間與企業資金動能仍相當強勁。 🔎 單月數據亮眼不等於房市反轉 針對7月房貸金額大增與六都買賣移轉棟數同步成長,央行經研處分析,主要受季節性與政策性雙重因素影響。除了部分民眾為避開8月中旬民俗月而提前完成過戶交屋,青安2.0即將退場引發的「末班車效應」也推升撥款集中於7月,並帶動青安房貸占五大銀行新承做比重升至45.05%,拉低整體房貸平均利率至2.29%。 💡 後續觀察盤整能否突破 央行強調,累計今年前7月六都買賣移轉棟數年增率仍為負0.94%,房市尚未脫離盤整格局,單月交易量衝高不能視為結構性反轉。未來房市景氣動向,仍須觀察民俗月過後及新版青安政策上路後的市場承接力道。 閱讀完整內容